

一、总体价格情况概述
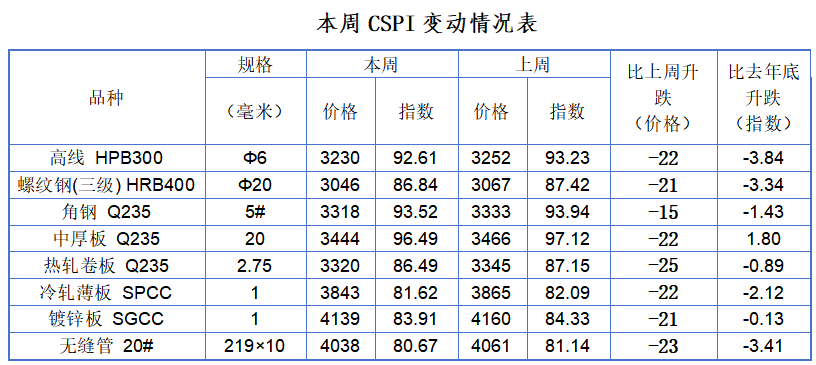
本周(8月3日-8月7日),据中钢协和冶金工业信息中心共同监测,中国钢材价格指数(CSPI)为90.48点,逼近年内最低点90.42点,当前钢材价格处于年内低位水平,环比上周下降0.59点,降幅为0.64%。其中,长材价格指数为91.01点,环比下降0.57点,降幅为0.62%;板材价格指数为89.52点,环比下降0.62点,降幅为0.69%。本周钢材价格小幅下降,八大钢材品种现货价格下跌15-25元/吨,其中,价格下降较大的为热轧卷板,降25元/吨,降幅为0.75%,价格下降较小的为角钢,降15元/吨,降幅为0.45%。分地区来看,全国六大地区钢材价格指数均下降,西南降幅较大,为0.77%,西北降幅较小为0.46%。本周西北地区部分城市螺纹钢HRB400 Φ20价格跌破3000元/吨。

二、本周国内钢材市场运行情况分析
(一)宏观面:内松外紧,流动性利好难抵出口利空,钢市短期仍承压
一是2026年8月5日,中国人民银行开展5000亿元3个月(92天)期买断式逆回购操作,本月有3000亿元3个月期买断式逆回购到期,实现净投放2000亿元,为连续第二个月加量续做,加量规模与上月持平,此次流动性投放对钢铁行业构成温和利好,主要体现在情绪修复和资金成本改善层面,但难以扭转当前钢价弱势震荡的基本面格局;二是日本正式对中国及韩国热浸镀锌钢材征收反倾销税,税率最高达55%,中国钢材出口面临新的贸易壁垒。三是本周中钢协公布,上半年钢材出口整体量减价稳,钢坯出口大幅走高,海外对华钢铁原审立案12起。下阶段将严格落实钢铁出口许可证管理制度,紧扣"促高端、稳周边、严监管"导向,强化行业自律、优化出口结构,短期来看,出口量面临收缩压力:许可证制度将直接提高出口门槛,增加操作成本和时间,可能导致部分中小贸易商和生产企业出口意愿下降。出口受阻的产品将回流国内,在当前内需本就疲软的背景下,可能进一步加剧国内钢铁市场的供需矛盾。但中长期看,这是应对外部贸易壁垒、实现行业高质量发展的必然选择。
(二)供给端:本周五大品种供应继续下降,行业盈利继续恶化
据mysteel数据,供应方面,本周五大钢材品种供应805.96万吨,周环比降12.34万吨,降幅为1.5%。产量持续收缩,本周螺纹钢成为减产主力(-10.51万吨) ,热卷减产4.93万吨,中厚板反而增产5.86万吨。这表明钢厂正在从“板材减产”转向“建材减产”,铁水从板材回流建材的迹象初现。另旬度来看,据中钢协,2026年7月下旬重点钢企生铁日均产量175.4万吨,旬环比下降4.7%,同比下降5.5%;7月下旬重点钢企粗钢日均产量186.4万吨,旬环比下降7.5%,同比下降5.9%;7月下旬重点钢企钢材日均产量198.2万吨,旬环比上升2.7%,同比下降5.2%。
本周,247家钢厂高炉开工率82.32%,环比上周增加0.47个百分点。日均铁水产量238.03万吨,环比上周增加2.48万吨,同比去年减少2.29万吨,这一变化意味着此前因环保或临时管控导致的高炉检修已部分恢复,供给端的边际收缩有所缓解。钢厂盈利率32.03%,环比上周减少1.74个百分点,同比去年减少36.37个百分点,自5月下旬以来,钢厂盈利率持续下滑,目前超过三分之二的高炉钢厂处于亏损状态。电炉方面,本周电炉亏损加深。本周全国94家独立电弧炉钢厂平均开工率69.48%,与上周持平,同比下降5.42个百分点,8.8%的钢厂微利,微利钢厂比例环比减少5.6个百分点。
高炉开工率的回升与盈利率的下滑形成了明显的“剪刀差”,表明钢厂在经营压力下仍选择维持一定的生产规模,但这种“增产不增收”的模式难以持续,后续产量下行压力依然较大。
(三)需求端:钢材消费环比继续下降,但成交边际好转
消费方面,本周五大钢材品种周度表观消费量为788.59万吨,环比降2.9%:其中建材消费降9.6%,板材消费增0.6%。螺纹钢表观消费跌至178.48万吨,从上周的198.94万吨显著回落,创下近期新低,是拖累总消费量的主要因素,淡季需求疲弱特征进一步深化。
从高频日度成交数据来看,本周高频成交数据较上周有所好转。237家主流贸易商建材8月6日成交约9.8万吨,当日成交创下7月9日以来的最高水平,显示当日市场交投活跃度有所提升,8月4日和8月5日成交量均位于9万吨以上,成交较为稳定。热轧板卷成交也呈现触底回升趋势,成交边际好转。
(四)库存端:总库存加速累积,厂库增幅明显
本周五大钢材总库存1653.19万吨,周环比增17.37万吨,增幅为1.1%。本周五大品种总库存维持累库趋势,累库幅度较上周明显扩大。产量在大幅下降,但库存却在加速累积。这说明当前的核心矛盾不在供给,而是需求疲软,供给下滑速度不及需求下滑速度。分结构看,库存压力呈现系统性上升趋势,钢厂库存由降转增,周环比增加9.23万吨,社会库存延续增势,周环比增加8.14万吨,本周五大材的厂库、社库均呈现上升,其中厂库累库更甚,说明钢厂端的去库压力正在加大。螺纹钢是矛盾的焦点, 产量下降10.51万吨,但总库存反而增加11.32万吨,在五大品种中库存增幅最大。产量的显著下降未能有效对冲需求更为猛烈的下滑,导致库存加速累积,并形成“厂库社库同增”的不利格局。旬度来看,2026年7月下旬,重点统计钢铁企业钢材库存量1628万吨,比去年同旬增加150万吨,增长10.1%。展望后市,疲弱的需求侧将持续对市场施加压力,短期钢价偏弱格局持续。
(五)原料端:焦炭三轮提降落地、铁矿石小幅下跌,钢价的成本支撑底线持续下移
本周原燃料市场下降为主,焦炭第三轮提降落地,铁矿石价格继续下降,成本支撑继续减弱。
焦炭:本周冶金焦(二级)价格大幅下降,周中焦炭第三轮提降落地。河北、天津等地主流钢厂发起焦炭第三轮提降,湿熄焦下调50元/吨、干熄焦下调55元/吨,8月7日零时起执行。前三轮累计降幅150-165元/吨,随着焦炭第三轮提降落地,全国30家独立焦化厂平均吨焦盈利亏损加大,本周山西、河北两大主产区多数独立焦化企业普遍执行20%-35%幅度限产。本周五焦炭(二级冶金焦)平均价格为1744元/吨,环比上周降3.16%,即便执行三轮提降,焦化利润仍远高于钢厂,焦钢博弈持续。预计短期焦炭价格窄幅震荡运行,但焦煤供给偏紧(安全检查+焦企限产+精煤去库)为焦炭价格构筑底部支撑,第三轮提降落地后焦企因亏损加剧减产意愿增强,焦炭下跌空间收窄。焦价进一步下行空间已较为有限。
铁矿石:本周周五普氏指数报收95.15美元/吨,环比降0.16%,普氏铁矿石指数持续下降,供给端,中国铁矿石港口库存延续累积态势,供给端压力进一步加大。据mysteel,8月7日当周全国47个港口进口铁矿库存总量17500.68万吨,为近一个月来最大值,环比增加100.22万吨;日均疏港量350.60万吨,增13.33万吨,尽管疏港量有所反弹,但相较于持续高位运行的到港量,库存总量的净增长态势仍在延续。钢厂端谨慎的采购策略与高位的港口库存形成鲜明对比,预计铁矿石市场将继续低位震荡运行,直至铁水产量出现持续性修复或港口库存进入去化通道。
本周,生铁、废钢(重废)价格较上周稳中有降;唐山Q235方坯价格升20元/吨至2940元/吨,总体看,原料端对钢价的支撑作用继续减弱。
(六)情绪面
本周螺纹钢主力合约呈现 “先跌破3000、后弱势反弹、再遇阻回落” 的走势,全周围绕3000元/吨整数关口反复拉锯。8月3日跌破3000元/吨整数关口,最低触及2976元/吨,创近一年内新低。此后连续三个交易日反弹,8月7日再度走弱,周五收于3008元/吨。短期来看,3000元/吨关口的多空博弈仍将继续。 8月首周产量库存数据显示,螺纹钢产量大降,但表观消费同步创年内新低,库存不降反增。“减产但累库”格局的延续,意味着需求端的问题比供给端更为严峻,钢价缺乏趋势性上涨的基本面支撑。
综上,本周五大钢材品种呈现“产量继续下降、库存加速累积”的特征,钢材市场仍处于“供弱需更弱”的被动累库阶段,供需矛盾仍在加深。CSPI收于90.48点,逼近年内低点90.42点,环比下降0.64%。八大品种现货普跌15—25元/吨,西北部分城市螺纹钢现货跌破3000元/吨。钢厂供应仍在收缩,但高炉开工率与铁水产量小幅回升,减产持续性存疑,需求端受高温淡季影响更为疲弱,淡季效应显著,累库速度加快。焦炭第三轮提降落地,铁矿石价格中枢下移,成本支撑减弱。
三、下周钢材价格预测
预计下周钢材价格继续震荡偏弱运行下周钢价大概率呈现"稳中趋弱" 格局。主要原因如下:
供给端,铁水产量阶段性回升,前期集中检修的钢厂陆续复产,下周供给压力边际增加。
需求端淡季效应延续,难有实质改善。台风"白海豚"已于9日登陆浙江,带来强风雨,台风影响华东施工,建材需求进一步恶化。
成本端支撑持续松动。 本周因亏损加剧,焦企开启限产,叠加焦煤供给偏紧为焦价构筑底部,焦炭进一步下跌空间有限,下周大概率进入窄幅震荡运行,铁矿石方面,港口库存持续累积,供强需弱格局不变,但BHP黑德兰港8月9日罢工,存在短期供给扰动。预计矿价下周震荡偏弱,但急跌后存在阶段性修复。原料端下行速度放缓,但尚不足以驱动钢价趋势性反弹。
综上,供减需更减、库存加速累积,短期钢价没有趋势性上涨的基础,但下方空间有限,预计下周钢材价格稳中偏弱运行——钢价已处于年内低位水平,且成本底部逐渐显现,观察8月下旬的需求边际改善信号。
重点关注:铁水产量能否重回下行通道;焦炭是否开启第四轮提降;台风“白海豚”对华东需求的实际影响;8月中旬后需求能否出现季节性边际改善。(冶金工业信息中心 价格处)